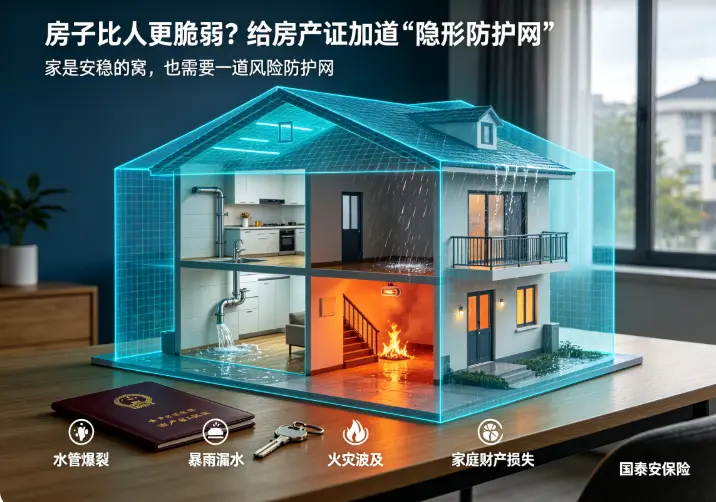
你有没有算过,你家最贵的资产是什么?对绝大多数普通家庭来说,答案不是那辆代步车,也不是理财账户里的数字,而是那套承载着一家人喜怒哀乐的房子。我们每天早出晚归,拼命工作,就是为了给家人一个安稳的窝。但你想过吗,这个最贵的“大件”,其实挺脆弱的。楼上邻居水管爆裂,水漫金山,把你家的天花板和木地板全泡发了;夏天一场突如其来的暴风雨,窗户没关严,客厅变成水塘;甚至更糟的,楼下电动车充电起火,殃及整栋楼。这些事儿不常发生,但只要摊上一次,对家庭财务的冲击就是实实在在的几千、几万甚至几十万的修复开销,这笔钱往往得我们自己咬牙吞下。
这时候,就该聊聊家财险了。很多朋友一听“家财”俩字就觉得复杂,其实你完全可以把它理解成是你房子的“意外险”。它的核心保障就三大块:第一是房屋主体,也就是房子的钢筋混凝土结构,万一遭遇火灾、爆炸或是台风地震等自然灾害导致房屋坍塌或受损,这是最基本的赔付项。第二是室内装修和附属设备,比如你花大价钱做的墙面、地板,还有固定的暖气、管道等。第三是室内财产,像家具、家电、衣服、床上用品这些。但请注意,这里有一个几乎90%的新手都会忽略的盲区:家财险通常“保房不保贵”。金银首饰、古玩字画、邮票纪念币这些难以确定价值的贵重物品,一般都在免责条款里,保险公司是不承保的。现金也不保。另外,如果是因家中水管老化、年久失修导致的缓慢渗漏,而非“突发意外”造成的损失,很多产品也是拒赔的。所以,保什么和不保什么,拿到条款第一页先看“责任免除”。
正是因为不懂里面的门道,普通人买家财险特别容易掉坑。第一个高频误区就是“保额越高越好”。有些人想着房子值五百万,就买五百万的保额。这在财险里叫“超额投保”,属于无效投保。因为家财险遵循的是“损失补偿原则”,哪怕你买了1000万保额,实际墙面刮花了修了5000块,保险公司顶多赔你5000块。保额定得过高,反而是浪费保费。第二个误区是分不清“水管破裂”和“水管老化”。很多人以为自家水管滴漏把地板泡了能赔,但条款里定义的水管破裂,通常指的就是突然的、意外的爆裂。如果是年久失修、自然磨损、慢慢渗水,那是属于房屋保养的责任,保险公司不负责。第三个误区是觉得“家里东西丢了都能赔”。对于入室盗窃,家财险有严格的报案时限和现场勘查要求,且一般只针对家用电器、便携式电脑等特定物品有比例赔付,现金、首饰基本都不在保障范围内。第四个误区是忽略“免责地址”,很多产品会明确列出,如果房屋是用于生产经营的(比如在家开网店仓库),或者房屋长期无人居住(比如连续空置超过30天),出险了是不赔的。
聊完了坑,我们来看看落地可执行的选购思路。对于咱们普通家庭,第一步是“算账”,不要贪心高保额。根据你家的实际装修费用和家具价值来确定保额,一般建议房屋主体保额按照房子的当前市场价或重置成本来定,但为了节省预算,装修和财物的保额通常不需要买满,够用就行。第二步是“看人”,优先关注家庭成员责任险。比如你家花盆不小心掉下去砸了别人的车,或者家里漏水淹了楼下邻居的墙,这个责任险就是帮你赔邻居钱的,非常实用,有时候比主险理赔概率还高。第三步是“抠条款”,重点看免赔额。大部分家财险都有单次事故的免赔额,比如500元或者10%。同样一个5000元的维修单子,免赔额500和免赔额1000,到你手里的钱能差出好几百,尽量选免赔额低的产品。
说到底,家财险更像是一种“底线思维”的消费。它不是为了改变生活,而是为了防止生活被那些突如其来的“小概率大损失”事件改变。几百块钱的保费,保的是几十万甚至上百万的房屋安全,这笔账不难算。只是我们需要清醒地认识到,它保护的是那个遮风挡雨的物理空间,而我们内心对家的那份安全感,依然来自于日常的细心维护和家人之间的相互扶持。买一份家财险,图的就是个心安,希望你这辈子都用不上它,但万一真有那么一天,它能拉你一把。
- 2026/09/09理赔一次,明年保费涨多少?算清这笔账再决
- 2026/09/09 车险到期别闭眼续保!这三个“隐藏”服务
- 2026/09/09为什么是家庭顶梁柱最不该省的保费?
- 2026/09/09房子比人更脆弱?给房产证加道“隐形防护网
- 2026/09/08车险里的门道,全在这些细节里