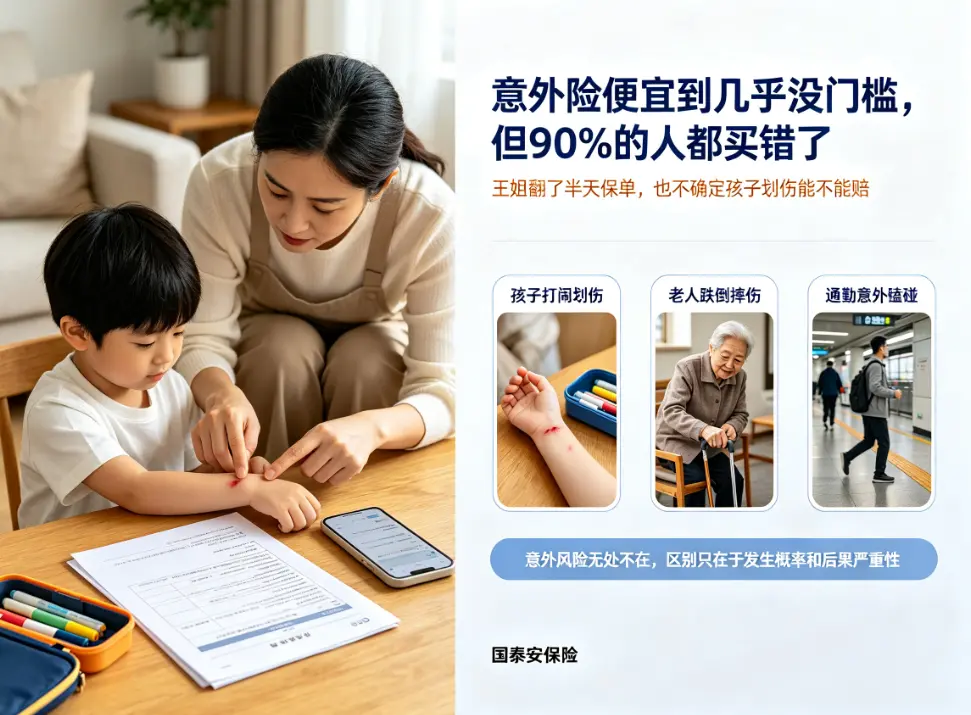
王姐是个非常细心的母亲,前几天孩子放学回来,手腕上有一道浅浅的红印,说是课间和同学打闹时被文具盒划了一下。王姐第一反应是问需不需要打破伤风,第二反应就是想起自己去年花一百多块钱给孩子买的那份学平险。她翻了半天保单,也不确定这个情况能不能赔。其实意外险是保险里结构最简单、价格最亲民的产品之一,但也是很多人买完就忘、用起来一头雾水的险种。无论是活泼好动的孩子,腿脚不便的老人,还是每天通勤的上班族,意外风险其实无处不在,区别只在于发生的概率和后果的严重性。
意外险的保障责任非常简单明了,核心就三块。第一块是意外医疗,这是最常用到的,比如摔伤扭伤、被宠物抓伤咬伤、做饭烫伤等,去医院门急诊或者住院产生的医疗费用,在额度范围内可以按比例报销。第二块是意外伤残或身故,如果因为意外导致身故,或者达到一定的伤残等级,保险公司会直接赔付一笔钱,这笔钱通常是买多少保额赔多少。第三块是一些产品会附带猝死责任,虽然猝死在医学上属于疾病导致的身故,但很多优秀的意外险现在都把它包含进来了,对经常加班的上班族来说是个贴心的保障。要特别注意,意外险的“意外”在保险定义里必须满足四个条件:外来的、突发的、非本意的、非疾病的。像中暑、高原反应、个体食物中毒这类,通常不算意外,因为这在某种程度上与个人体质有关,不在保障范围内。
买意外险经常容易掉进去的坑,仔细盘点主要有三个。第一个坑是只看保费不看免责条款。有些产品虽然卖得很便宜,但对于高空坠落、溺水、或者驾驶机动车发生事故等情况,可能免责或者只赔付很少的比例,买之前要特别留意特别约定里的内容。第二个坑是给孩子买意外险,过分追求高保额的身故保障。为了防范道德风险,银保监会对未成年人身故保额有限制,10岁以下最多赔20万,18岁以下最多50万,所以给孩子买意外险,重点应该放在意外医疗的额度够不够高,报销比例和免赔额上,而不是盯着身故保额。第三个坑是觉得意外险便宜,闭着眼睛随便买一年期产品。不少一年期意外险存在续保不稳定的问题,可能今年出险了,明年就不让你续了,或者产品直接下架了,到时候再换新产品,如果健康告知有变化,可能就买不了了,所以尽量选择保障稳定、运营稳健的产品,或者选择长期意外险也是一种思路。
说到挑选的落地建议,不同人群侧重点完全不同。成年人作为家庭经济支柱,猝死责任和身故伤残保额要高,一线城市建议至少100万起步,因为这笔钱是留给家人的,用来覆盖家庭未来几年的开销。老人和孩子则要重点关注意外医疗的额度、报销比例和是否包含自费药,最好选择0免赔、100%报销、不限社保范围的产品,这样猫爪狗咬打进口疫苗或者老人摔伤用进口钢板都能报销。另外,买意外险不必追求返还保费的那种两全险,一年期的综合意外险性价比已经非常高了,每年几百块就能获得几十万的保障,杠杆极高。
意外险是很多人接触保险的第一张保单,因为便宜也最容易被轻视。但别小看这份小投入,生活中很多手忙脚乱的突发状况,就是靠它来兜底的。花点心思选对产品,是对自己和家人最经济实惠的关怀。
- 2026/09/09理赔一次,明年保费涨多少?算清这笔账再决
- 2026/09/09 车险到期别闭眼续保!这三个“隐藏”服务
- 2026/09/09为什么是家庭顶梁柱最不该省的保费?
- 2026/09/09房子比人更脆弱?给房产证加道“隐形防护网
- 2026/09/08车险里的门道,全在这些细节里