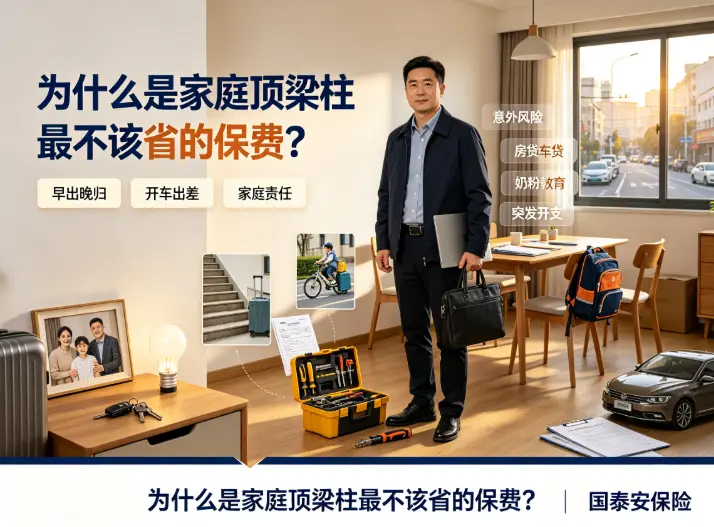
生活就像一条平静的河流,但谁也不知道下一秒水面下会不会有暗流。特别是对于家里那位每天早出晚归、开车出差、爬高上低修灯泡的“顶梁柱”来说,成年人的世界里,意外往往比明天来得更让人措手不及。这不是贩卖焦虑,而是我们刷手机时经常能看到的真实场景:同事下楼梯踩空崴了脚,歇了两周;朋友家孩子被没牵绳的狗扑了,狂犬疫苗花了两千多;老同学踢球跟腱断裂,手术加康复好几万。这些事儿金额说大不大,说小也不小,但对于房贷、车贷、奶粉钱压身的普通家庭,任何一笔几千上万的突发开支,都意味着当月储蓄计划泡汤。意外险,恰恰是抵御这种风险性价比最高的那块压舱石。
那么意外险到底保什么呢?千万别把它想复杂了。意外险的核心就两件事:一是“赔钱”,二是“报销”。所谓“赔钱”,指的是意外身故或伤残,如果因为意外人没了或者落下了残疾,保险公司会按照保额一次性把钱打给你或者你的家人。这笔钱是让你用来还房贷、供孩子读书的,属于“给付型”。所谓“报销”,指的是意外医疗,因为磕磕碰碰、猫抓狗咬去医院看门诊或者住院产生的医疗费,拿着发票去报销。大部分普通家庭,最常用到的就是“意外医疗”这一块。这里有一个关键知识点:保险定义里的“意外”必须同时满足四个条件——外来的、突发的、非本意的、非疾病的。所以,中暑、高原反应这种通常不算意外,因为跟身体机能有关;个体食物中毒,如果只有你一个人拉肚子,也可能因为无法证明是“外来的”细菌导致而被拒赔,除非是一桌人都集体中毒了。这些细节都在条款的免责里写得清清楚楚。
正因为对“意外”理解有偏差,普通人买意外险最容易踩中几个坑。第一个误区是“百万身价迷恋症”。很多人在银行或者电话销售那里买过那种“每月存几百,交十年保三十年,满期返还保费”的意外险,号称“百万身价”。听着很划算,但你仔细看条款,那100万保额只保全残或身故,而且通常只保特定的交通意外(比如自驾车或飞机)。如果你只是摔断了腿,或者骨折住院,那是一分钱医疗费都不给报销的。这种产品本质上是储蓄,杠杆极低,性价比远不如一年期的综合意外险。第二个误区是“忽视意外医疗的额度限制”。有些意外险虽然写着保额10万,但细看条款发现,意外医疗每次报销有100块的免赔额,而且只报销社保范围内的用药。这意味着你被猫抓了打进口的免疫球蛋白,一针好几百,不好意思,得自费。所以选产品时,尽量挑选“0免赔、不限社保范围、报销比例100%”的,这样打狂犬疫苗、用进口钢钉都能报。第三个误区是“职业随便选”。意外险对职业类别极其敏感,工地搬砖的建筑工人和坐办公室的白领,风险系数完全不同。如果你实际是4类职业(如货车司机)却选了1-3类职业才能买的意外险,那将来出事理赔时,保险公司有充足理由拒赔并解除合同。第四个误区是“只给孩子和老人买,顶梁柱裸奔”。很多人觉得老人孩子容易磕碰,年轻人身强力壮不需要。这是完全颠倒的,正因为顶梁柱责任重、外出多、万一出事影响大,才最应该配置高额意外险。
清楚了这些,我们看选购配置建议就简单了。第一步,保额要买够。对于一个背负着200万房贷的30岁男性,意外身故/伤残的保额建议至少做到100万起步,甚至要覆盖到年收入的5-10倍。因为意外险是唯一一种能根据伤残等级按比例赔付的险种,比如断了一根手指属于十级伤残,赔保额的10%,如果保额只有10万,那就只能拿1万,这对于收入损失的补偿微乎其微。第二步,意外医疗额度要务实。建议额度至少在1万-3万以上,免赔额越低越好,报销比例越高越好。第三步,按需选择特色保障。比如经常开车或坐车的人,可以关注是否有“交通意外额外赔付”;经常出差的人,可以选带有“猝死”责任的意外险(虽然猝死本质是疾病,但现在很多优秀意外险都额外包含了这项)。对于家庭主妇或低风险职业者,购买时注意职业类别是否符合即可。
意外险是成年人尊严的底线,也是孩子和老人的护身符。它没有健康告知那么复杂,也没有长期险那么贵,每年两三百块钱,少出去吃一顿饭,就能换一整年的安心。买它不是为了咒自己出事,恰恰是因为我们太爱这个家了,才不愿意因为一场小意外,就让家人的生活品质掉一个台阶。愿我们都能平平安安度过每一天,也愿这份未雨绸缪,永远只是虚惊一场。
- 2026/09/09理赔一次,明年保费涨多少?算清这笔账再决
- 2026/09/09 车险到期别闭眼续保!这三个“隐藏”服务
- 2026/09/09为什么是家庭顶梁柱最不该省的保费?
- 2026/09/09房子比人更脆弱?给房产证加道“隐形防护网
- 2026/09/08车险里的门道,全在这些细节里