“死了才赔”的保险,为什么家庭顶梁柱必须买?
来源:网络作者:小编日期:2026-08-07 浏览:
在所有保险里,定期寿险可能是最“不讨喜”的一个——活着用不上,死了才赔。很多人一听就摇头:“不吉利,不买。”
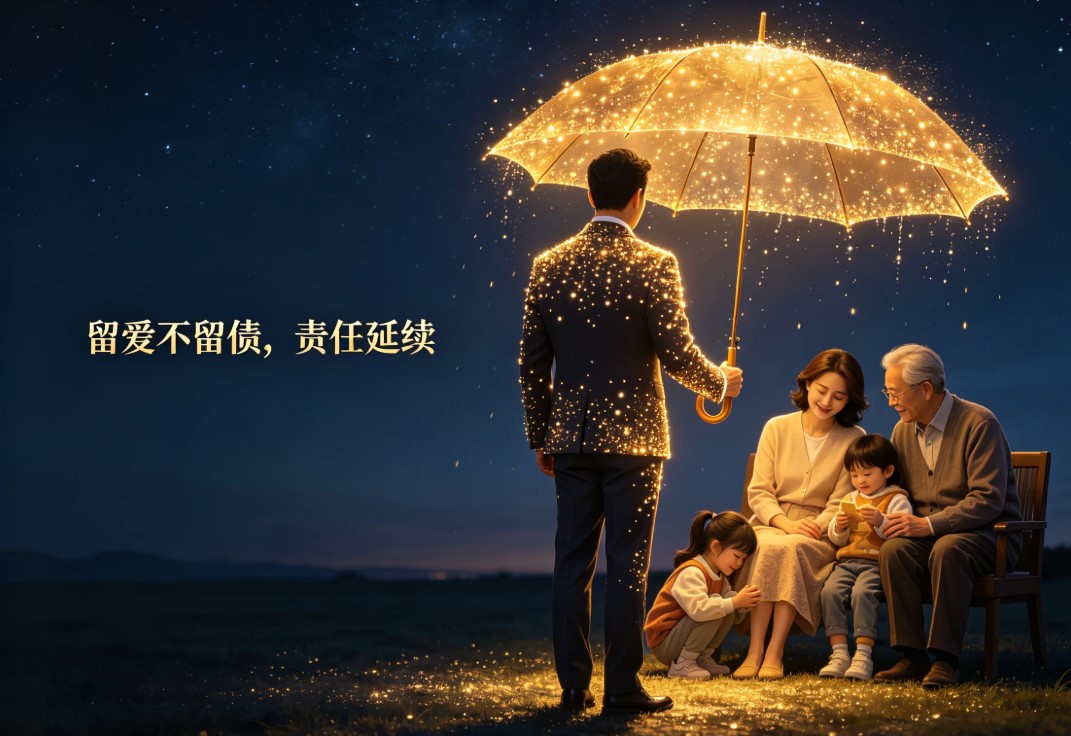
但从业这么多年,我想说一句掏心窝的话:定期寿险,是家庭顶梁柱最该买的保险,没有之一。
为什么?因为它的作用太明确了——防止家庭经济支柱倒下后,房贷没人还、孩子没人养、父母没人管。孩子不养家,不用买寿险;父母不赚钱,不用买寿险。但赚钱的那个人,必须买。
2026年定期寿险怎么选?
第四套生命表落地后,定寿也在涨价。目前市面上最热的三款:
和泰擎天柱12号泰然一生版:追求极致性价比的普通工薪家庭首选。30岁男性,100万保额保30年,年交约1174元。
华贵大麦2026A款:华贵人寿出品,最高保额400万。30岁男性年交约1213元。
大麦甜蜜家2026A:夫妻共保,适合双职工家庭。两人一起买比分开买便宜。
保额买多少? 建议覆盖3到5年的家庭年收入。或者更直接一点:房贷余额 + 孩子到22岁的教育费用 + 父母5到10年的赡养费。算出来可能是100万、200万甚至更高。别觉得多——你倒下之后,这些钱就是家人继续生活的底气。
保障期限买到什么时候? 保到60岁或65岁——差不多是孩子成年、房贷还完的年纪。那时候你的“经济责任”已经履行完毕,不再需要寿险了。
定期寿险的杠杆极高——一年一千多块,撬动100万保额。这不是买给自己的,是买给家人的。你活着的时候,这份保险永远用不上——这恰恰是最大的幸运。
相关文章
- 2026/09/09理赔一次,明年保费涨多少?算清这笔账再决
- 2026/09/09 车险到期别闭眼续保!这三个“隐藏”服务
- 2026/09/09为什么是家庭顶梁柱最不该省的保费?
- 2026/09/09房子比人更脆弱?给房产证加道“隐形防护网
- 2026/09/08车险里的门道,全在这些细节里