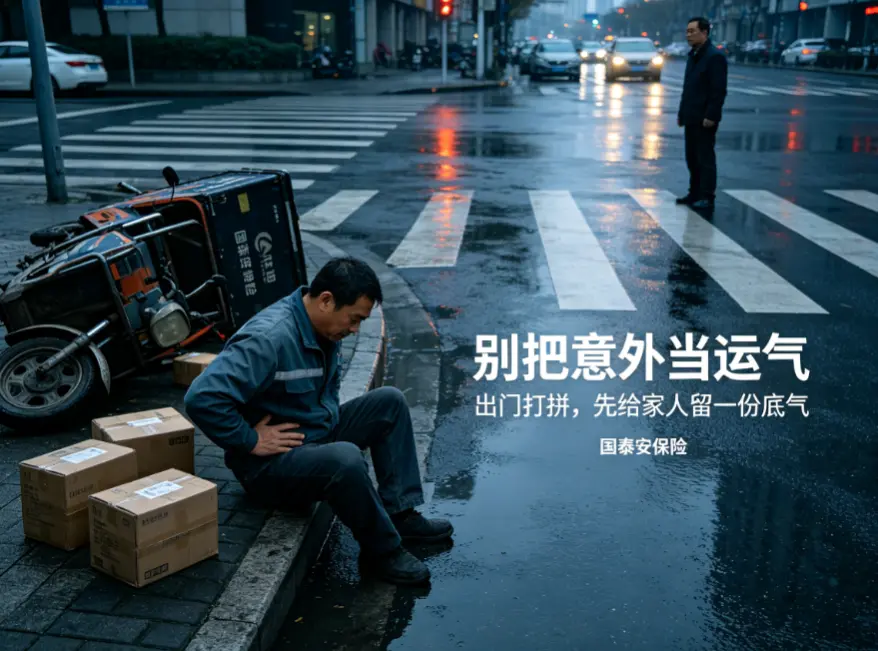
我家楼下有个快递站,站长是个四十出头的大哥,人很爽快。上个月下雨,他骑着三轮车去送货,在路口被一辆右转的轿车带了一下,连人带车翻出去两三米。当时他自己觉得没啥大事,站起来拍了拍土,还跟司机说没事你走吧。结果第二天腰疼得下不了床,去医院一查,腰椎压缩性骨折,医生让至少卧床三个月。他这才慌了,自己是小本经营,没有雇佣合同,也没有工伤一说,三个月的房租、孩子学费、日常开销,全断了来源。而那个轿车司机,早已联系不上。他后来跟我说,以前总觉得意外险是咒自己,现在才明白,意外这东西,不是你小心就能躲开的。这件事让我感触很深,也是我想和每一位需要每天出门打拼的朋友聊聊意外险的原因。
意外险,可以说是商业保险里杠杆率最高的基础配置之一,一年两三百块钱,就能买到几十万甚至上百万的保障。但它保的“意外”,和我们日常语言里的“意外”不完全是一回事。保险定义里的意外,必须同时满足四个条件:外来的、突发的、非本意的、非疾病的。像中暑、高原反应、个体食物中毒,因为主要跟身体内在素质或疾病相关,通常不属于意外险的保障范围。意外险最核心的保障责任主要有三项。第一是意外身故,人没了,直接赔保额给家人。第二是意外伤残,这是意外险独有的功能,它会根据《人身保险伤残评定标准》,按照伤残等级对应的比例进行赔付,比如十级伤残赔百分之十,一级伤残赔百分之百。第三是意外医疗,因为磕磕碰碰、猫抓狗咬去医院产生的门急诊和住院费用,可以凭发票报销。这其中,对于绝大多数上班族和宝妈来说,意外医疗反而是使用频率最高的责任,平时孩子摔伤、大人切菜割到手,都用得上。
买意外险,有几个误区是普通人很容易陷进去的。第一个误区,是只盯着保额看,却忽略了意外医疗的额度。有些产品号称一百万身价,但意外医疗只有一万额度,还有免赔额,报销比例也只有百分之八十。真到用的时候,你会发现这一万块钱可能还不够处理一次骨折手术的自费部分。第二个误区,是分不清长期返还型意外险和一年期意外险的区别。很多朋友觉得买返还型的划算,有事赔钱,没事返本。但算一笔账就明白,返还型产品每年保费几千块,保额可能也就十万二十万,而一年期意外险几百块就能买到一百万保额。多交的保费拿去投资,几十年后返还给你的那点钱,购买力早已严重缩水。第三个误区,是认为有了意外险就不需要其他保险了。意外险只保意外导致的事故,如果是因为生病住院,它是一分钱不赔的。它和医疗险、重疾险是互补关系,而不是替代关系。第四个比较容易被忽视的,是职业变更未告知。意外险对职业类别很敏感,如果你从办公室文员换成了货车司机,或者兼职送外卖,而这份工作不在原保单允许的职业范围内,出险后保险公司很可能会拒赔或者比例赔付。
那么,怎样给家里人选意外险才不踩雷呢?核心建议是全家一起梳理职业类别,成年人重点关注身故和伤残保额,建议五十万起步,同时意外医疗的额度最好在两万以上,并且要选不限社保用药、零免赔、报销比例百分之一百的产品。给孩子买,核心看意外医疗,因为小朋友活泼好动,摔伤烫伤概率高,身故保额受监管限制,买多了也没用。给老人买,同样侧重意外医疗,因为老人容易骨折,恢复周期长,医疗开支是主要风险点。另外,尽量选择那些包含猝死责任的意外险,虽然猝死本质上是疾病导致的,不在意外定义里,但现在很多优秀产品会单独把猝死作为附加责任,对经常熬夜加班的上班族来说,这是一层额外的安心。
意外险是一份门槛极低但实用性极高的保障,它不一定能改变我们的生活,但能保证我们的生活不被突如其来的小插曲打乱。人生最怕的不是风险本身,而是风险来临时,我们毫无准备。
- 2026/09/07当百万豪车撞上你的家用车,你的保险够赔吗
- 2026/09/07开了五年车,你可能连三者险保什么都不清楚
- 2026/09/07每天上班的路,风险比你想的近
- 2026/09/04车险理赔被拒的五大原因,车主必看的避坑手
- 2026/09/04 车险只买交强险就够了吗?老司机告诉你为