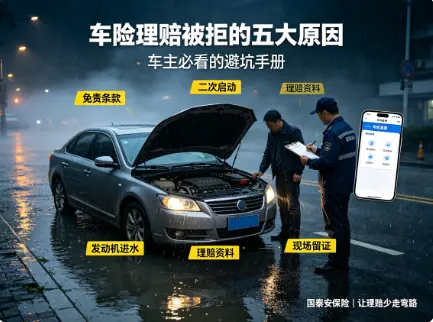
老刘开车十几年没出过事故,去年暴雨天开车经过积水路段,发动机熄火了,他下意识重新点火想开出来,结果发动机直接报废。报保险后却被拒赔,理由是发动机进水后二次启动属于免责条款。老刘觉得冤枉,自己又不是故意的,但保险公司拿着条款说事,最后只能自掏腰包修发动机,花了四万多。这个案例暴露出很多车主对车险理赔规则的一知半解,以为买了保险就什么都管,真到出事才发现理赔没那么简单。
车险理赔的核心逻辑是合同约定的风险事故发生时,保险公司按照条款约定进行赔偿。车险分为交强险和商业险两大块。商业险里最常见的就是车损险和第三者责任险。车损险保障的是被保险车辆自身的损失,包括碰撞、倾覆、火灾、爆炸、外界物体坠落倒塌、暴风暴雨等自然灾害造成的车辆损失。第三者责任险保障的是被保险人或其允许的驾驶人在使用被保险机动车过程中发生意外事故,致使第三方遭受人身伤亡或财产损失,依法应当由被保险人承担的赔偿责任。这两个险种的组合覆盖了大部分车主的日常风险。
车险不保的范围比很多人想象的要宽。除了前面提到的交强险免责情形,商业险也有自己的免责条款。比如地震及其次生灾害导致的车辆损失,大部分车损险不赔。车辆自然磨损、朽蚀、故障、本身质量缺陷造成的损失,不属于保险责任。还有,未经保险公司定损擅自修理车辆的,保险公司有权重新核定甚至拒绝赔偿。另外,车辆被改装后用于赛车、越野等高风险活动,发生事故也不赔。超出行驶证核定载人数的超载行为,在很多产品条款里也会影响理赔比例甚至导致拒赔。
车主在车险理赔环节踩坑最多的几个地方。一是出险后不及时报案,有些车主觉得小刮小蹭不着急,过了好几天才想起来报保险,结果超过合同约定的报案时效,保险公司有权拒赔。二是先修车后定损,很多车主着急用车,没等定损员到场就自己把车修了,保险公司按照条款可以拒绝赔偿或者大幅压低赔付金额。三是理赔材料不全,比如事故认定书、维修发票、驾驶证行驶证复印件这些基础材料缺失,导致理赔流程卡住甚至被拒。四是重复索赔,有些车主在不同保险公司买了多份保险,想重复理赔,实际上车险遵循损失补偿原则,不会让你通过保险赚钱。五是忽略免责条款,像老刘那样发动机进水二次启动的情况,还有酒驾、毒驾、无证驾驶这些明显违法的行为,保险公司一律不赔。
关于车险的选购和理赔应对,有几个实操建议值得记住。买车险时,第三者责任险保额一定要充足,这是防止一次事故毁掉一个家庭的关键防线。车损险建议新车和贵重车辆必买,老车根据残值决定。附加险里,医保外用药责任险性价比很高,建议加上。每年续保前,检查一下自己的违章记录和出险记录,违章多、出险多的车主保费会大幅上浮,保持良好的驾驶习惯不仅能保安全,还能省保费。出险时,第一时间报交警和报保险,保留现场照片和视频证据,等定损员到场后再安排修车。如果对定损金额有异议,可以要求保险公司出具定损明细,必要时申请第三方评估。理赔材料提前问清楚需要哪些,一次性准备齐全,能大幅缩短理赔周期。
车险的本质是用确定的小额支出来转移不确定的大额损失。但保险不是万能的,它只保合同约定的风险,不保违法行为,不保人为扩大的损失。作为车主,既要买对保险,也要懂理赔规则,更要安全驾驶。毕竟最好的理赔就是不出险,但万一出了事,至少你手里有份靠谱的保障方案兜底,不至于让一次意外变成一场财务灾难。
- 2026/09/04车险理赔被拒的五大原因,车主必看的避坑手
- 2026/09/04 车险只买交强险就够了吗?老司机告诉你为
- 2026/09/04重疾险是不是确诊即赔?揭开普通人买健康险
- 2026/09/04财产险真的只保天灾吗?普通家庭配置家财险
- 2026/09/03车险年年买年年纠结,第三者责任险到底买1