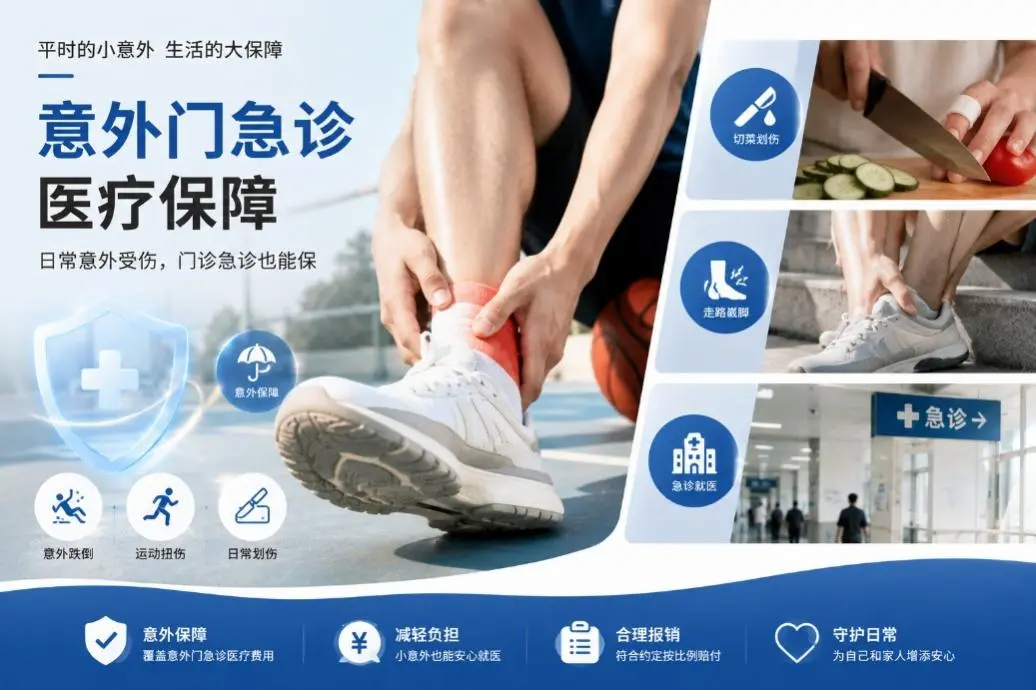
周末打篮球时,赵先生落地没有站稳,脚踝突然扭伤。
起初以为休息一下就好,但很快出现明显肿胀。为了排除骨折,他前往医院急诊,进行了检查和相应处理。
好在最终并不严重,也没有达到住院程度。
但从挂号、检查到治疗,仍然产生了一笔医疗费用。
赵先生这才发现:很多日常意外并不会严重到需要住院,却一样可能产生医疗支出。
这就是“意外门急诊医疗”值得关注的场景。
● 1. 什么是意外门急诊医疗保障?
简单来说,它主要针对被保险人因符合合同约定的意外事故,在相应医疗机构接受门诊或急诊治疗所产生的符合约定的医疗费用提供保障。
例如日常生活中可能遇到的跌倒、运动扭伤、意外磕碰等,都可能产生门急诊就医需求。
但是否属于保险责任,仍然需要根据具体事故原因和保险合同判断。
● 2. 它和普通疾病门诊有什么区别?
关键就在于两个字——意外。
例如因为感冒、发烧去医院,一般属于疾病就医场景;而因为意外跌倒导致受伤前往急诊,则属于另一类风险场景。
有些医疗保险可能同时涉及疾病与意外医疗保障,也有产品会针对特定场景进行设计。
因此,不能简单认为“只要门诊看病,我的医疗险都能报”。
● 3. 看完急诊,哪些资料值得留好?
发生意外以后,首先应该根据实际情况及时就医。
涉及保险处理时,可以注意保存相应的医疗费用票据、病历、检查报告、费用清单以及事故相关资料等。
如果事故情况较复杂,也可以及时联系相应保险服务渠道,了解需要准备哪些材料,避免后续发现重要资料遗漏。
▲ 小意外很常见,保障也可以做得更细
我们每天都在走路、做饭、运动、上下楼梯。
大多数时候一切正常,但偶尔一次摔倒、扭伤或者磕碰,也可能让原本普通的一天多出一次医院之行。
国泰安保险提醒:意外保障不只是关注严重事故,也可以关注那些发生频率更高、距离生活更近的小风险。
保险的价值,有时并不是应对惊天动地的大事,而是在生活突然出现一个“小插曲”的时候,让处理风险多一点从容。
**温馨提示:**本文人物及情节为保险知识科普所设置的虚构案例,不代表实际保险事故或理赔结果。意外门急诊医疗保障的保险责任、免赔额、赔付比例、医疗机构范围、费用范围及责任免除等,请以实际保险合同约定为准。
- 2026/09/04车险理赔被拒的五大原因,车主必看的避坑手
- 2026/09/04 车险只买交强险就够了吗?老司机告诉你为
- 2026/09/04重疾险是不是确诊即赔?揭开普通人买健康险
- 2026/09/04财产险真的只保天灾吗?普通家庭配置家财险
- 2026/09/03车险年年买年年纠结,第三者责任险到底买1